









O controle automatizado de um tanque de mistura torna-se um investimento inteligente quando as perdas recorrentes causadas pela dosagem manual, por lotes inconsistentes e por atrasos na produção superam o custo total da automação.
Para os responsáveis pelas decisões em fábricas de bebidas, a resposta depende do volume dos lotes, da complexidade das receitas, dos requisitos de mão de obra e do custo da qualidade inconsistente — não apenas da capacidade do tanque.
Automatizar a dosagem de ingredientes, as sequências de mistura e o monitoramento do processo pode reduzir o retrabalho e aumentar a repetibilidade. No entanto, os retornos precisam justificar os custos de equipamentos, integração, treinamento e manutenção contínua.
O argumento comercial mais sólido começa pela medição das perdas operacionais. Este artigo explica quais condições justificam a automação, como estimar o retorno do investimento e o que verificar antes de investir.
Quais problemas operacionais tornam a automação vantajosa?
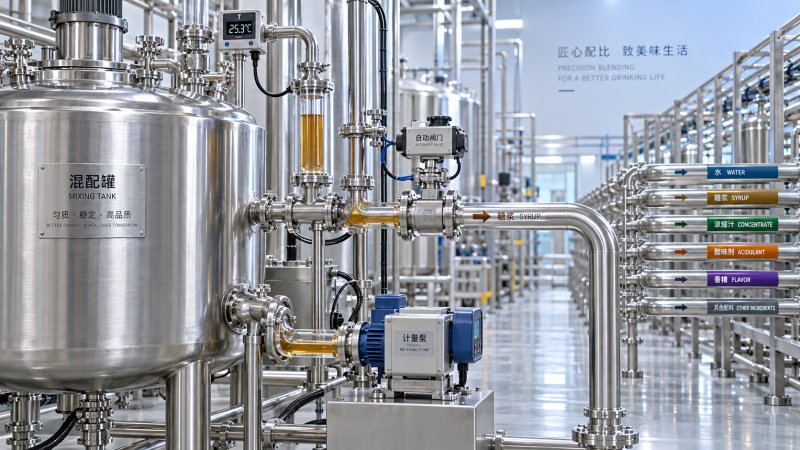
Em geral, um tanque de mistura que processa diariamente vários lotes com receitas repetíveis oferece mais oportunidades de economia do que um tanque usado ocasionalmente para pequenas receitas experimentais de bebidas, que mudam com frequência.
A frequência, por si só, não é suficiente. Dê prioridade aos processos em que os operadores pesam ingredientes repetidamente, ajustam temperaturas, controlam o tempo das etapas de mistura ou corrigem desvios que provocam desperdícios ou atrasos mensuráveis.
Por exemplo, a dosagem inconsistente de xarope pode fazer com que a doçura da bebida final fique fora da especificação. A medição e a dosagem automatizadas podem reduzir as correções, desde que os instrumentos sejam adequados ao ingrediente e ao processo.
As fábricas que produzem várias receitas também podem se beneficiar da seleção controlada de receitas. Sequências de dosagem e limites operacionais definidos podem reduzir erros durante as frequentes trocas de produto entre turnos.
Vale a pena avaliar a automação com mais atenção quando é difícil substituir operadores experientes. Controles padronizados podem favorecer uma execução consistente, embora o treinamento e os procedimentos operacionais claros continuem sendo essenciais.
Por outro lado, uma produção manual estável, com baixa utilização e pouco retrabalho, pode justificar primeiro melhorias direcionadas. Um pacote de controle completo exige uma justificativa financeira mais robusta e documentada.
Calcule o retorno com base nos custos que podem ser recuperados, não em ganhos de eficiência prometidos
Comece com registros de produção representativos que abranjam diferentes produtos e turnos. Registre a frequência dos lotes, as perdas de ingredientes, o tempo gasto em correções, o envolvimento dos operadores, os atrasos na liberação e os volumes de produtos rejeitados.
Separe os custos recuperáveis das melhorias teóricas. A redução do envolvimento dos operadores só gera economia financeira quando altera o quadro de pessoal, as horas extras, os gastos com prestadores de serviços ou o aproveitamento produtivo da mão de obra disponível.
Calcule o prazo simples de retorno dividindo o investimento total instalado pelo benefício líquido anual. Ao calcular esse benefício, inclua as despesas recorrentes de calibração, software, manutenção e suporte.
O investimento total instalado deve incluir sistemas de controle, instrumentos, válvulas, instalação, serviços elétricos, integração de software, comissionamento, treinamento e contingências. Considerar apenas o preço dos equipamentos subestima o compromisso financeiro real do projeto.